别被 “不涨价” 迷惑:优衣库悄悄换了赚钱方式 | 全球深一度
(知消 2026年10月21日讯)10月19日,优衣库日本官网发布公告,宣布2026年秋冬季商品整体平均售价上调约4%,11月10日起有11款商品陆续执行新价。而几乎在同时,优衣库中国对媒体回应只有一句话:“目前优衣库中国并无相关价格调整计划。”
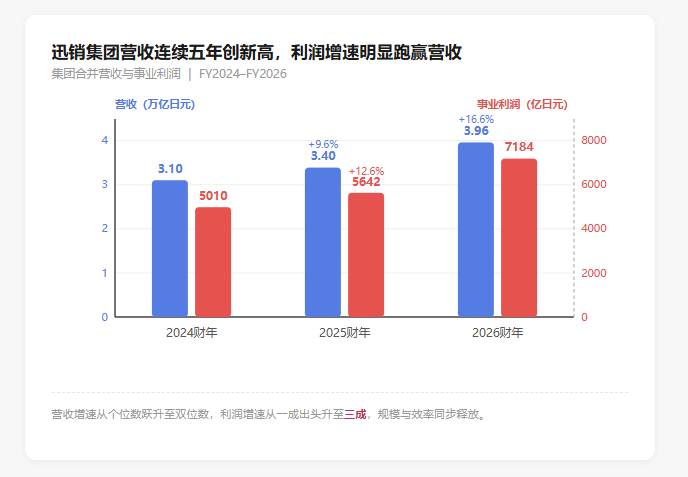
不久前,迅销集团发布 2026 财年(截至 2026 年 8 月 31 日)财报,集团营收 3.96 万亿日元,同比 + 16.6%;营业利润 7184 亿日元,同比 + 30.4%;归母净利润 5425 亿日元,同比 + 25.3%,连续五年创下历史新高FAST RETAI。海外业务已经成为核心增长引擎,海外优衣库营收同比上涨 26.2%,营业利润大增 44.1%,增长速度显著高于日本本土业务。
一边在日本悄悄换价签,一边在中国公开承诺不动价。这份反差背后,是刚刚公布的2026财年财报,以及优衣库在全球版图上正在发生的一场深刻变化。
欧美收入首次超过大中华区,优衣库的增长引擎换了
先看整体盘面。截至2026年8月31日的2026财年,迅销集团合并营收达3.96万亿日元(约1672亿元人民币),同比增长16.6%;事业利润7184亿日元,同比增长30.4%;归母净利润5425亿日元,同比增长25.3%,连续第五年刷新历史纪录。按照目前的收入规模,迅销集团已经在年销售额上超过H&M,坐上全球第二大服装零售商的位置,下一步对标的就是ZARA母公司Inditex。
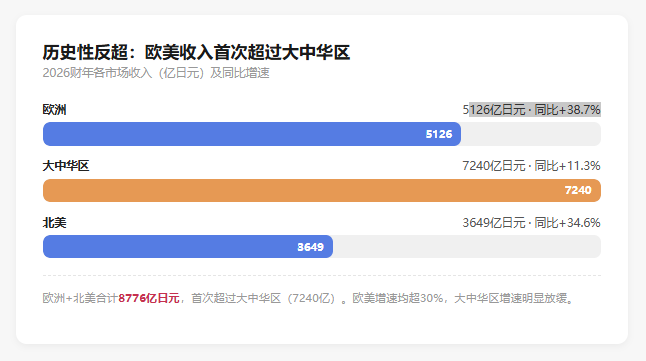
2026财年最具有标志性意义的数字,不是总营收,而是欧美收入第一次反超大中华区。 北美市场收入3649亿日元,同比增长34.6%,业务利润增长53.3%;欧洲市场收入5126亿日元,同比增长38.7%,业务利润增长69.0%。两大市场合计8776亿日元(约372亿元人民币),首次超过大中华区的7240亿日元(约307亿元人民币)。
这不是一次短期的排名波动,而是一场持续数年的接力。放在2021财年,大中华区贡献了迅销集团四分之一的收入,优衣库海外业务约九成的经营利润都来自这里;五年前,大中华区还撑起了海外收入的57%,如今这一比重已经下滑到30%。过去五年里,优衣库在欧美的收入扩大到了约3.6倍,而包括港台在内的大中华区只增长了约三分之一。
驱动这场换挡的,是两股方向相反的力量。
一是欧美市场进入"甜蜜期"。自2026年3月至5月,优衣库在北美新开6家门店,包括芝加哥旗舰店以及纽约、波士顿的大型门店;欧洲同期新开4家门店,包括英国布里斯托尔和荷兰乌得勒支的首店,后续还计划在旧金山、迈阿密和法国戛纳继续落子。欧美市场长期缺乏"中等价位、有实穿性、不过分追潮流"的牌子,优衣库恰好填补了这个空白,即便在关税影响下小幅提价,相对于当地收入水平依然有足够的价格竞争力。柳井正已经公开提出,未来五年要让北美和欧洲业务的年收入各自冲到1万亿日元,作为"10万亿日元集团"宏大目标的重要支柱。
二是大中华区主动踩了刹车。把大中华区近几年的数据排开,脉络更清晰:
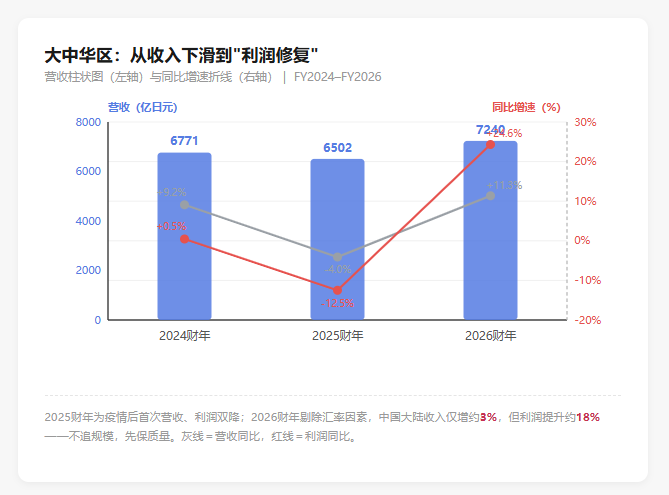
2025财年是大中华区疫情后首次营收与利润双双下滑,也正是在那个节点,优衣库把中国市场的经营逻辑从"开店扩规模"切换成了"关店提效率"。值得注意的是,2026财年账面11.3%的增长里,相当一部分来自日元贬值的换算红利——剔除汇率因素,按当地货币计算,中国大陆市场的收入增幅只有约3%,但业务利润提升了约18%,利润率回升到16%左右。一边是几乎停滞的收入,一边是明显改善的利润,这是优衣库在中国当下最真实的处境:不再追规模,先保质量。
日元贬值承压,优衣库日本宣布上调4%售价
这场涨价,本质是日本本土市场在替整个集团的汇率成本买单。
优衣库的约700家合作工厂主要分布在中国、东南亚等海外地区,过去依靠庞大的生产规模和不断优化的物流流程,已经反复消化了多轮成本上涨。但日本市场的特殊性在于:销售以日元计价,采购却以美元、人民币等外币结算,过去两年日元快速贬值,意味着同样的采购成本换算成日元后大幅走高,本土业务的利润空间被持续挤压。财报中也明确提到,2026财年优衣库日本收入1.0848万亿日元,同比增长5.7%,但"日元贬值推高采购成本,给日本业务带来压力"。
具体到执行层面,这一次的调价是"商品+服务"双管齐下。9月,日本市场已经先调过一轮——儿童款保暖休闲裤、女款超弹力打底 裤等商品涨价,同时运费、裤装修改、衬衫袖长修改等服务的收费标准也同步上调,其中裤装修改费在1990日元以上区间从280日元涨到500日元,涨幅约78.6%;衬衫袖长修改从1500日元涨到2990日元,涨幅约99.3%。10月19日的公告,则把调价范围扩展到外套、修身裤、袜子等更主流的秋冬商品。
对日本消费者的影响是显而易见的。日本正处在从通缩走向通胀的转折期,日本本土涨价潮在近年持续蔓延,而优衣库作为"性价比代名词"的地位,让每一次调价都会被放大检视。不过从过往几轮调价看,4%的整体涨幅属于温和区间,主要集中在部分单品而非全线提价,核心的摇粒绒、HEATTECH等基础款价格基本保持稳定——这是一次试探性的成本转嫁,而不是战略性的重新定价。
中国不涨价背后,优衣库近半年的"守与攻"
回过头看,中国明确"无调价计划",并非讨好性的表态,而是在一个竞争烈度持续上升的市场里,最理性的一道算术题。
优衣库在中国的性价比护城河,正被平替产品持续侵蚀。大中华区CEO潘宁在财报会上承认:"我们看到了一套以平替为中心的消费价值观,消费者选择更实惠的产品,而这些产品的质量与品牌商品几乎没有区别。"
在小红书搜"优衣库平替",相关笔记超过32万篇,且一线城市用户占比近四分之一——不是下沉市场在买平替,而是北上广的白领在主动比价。贝恩公司发布的《2026年中国购物者报告》显示,2025年中国城镇快速消费品销量同比增长3.6%,但平均售价同比下降2.6%,"平替"趋势仍在加剧。蕉内直接切入保暖内衣、家居服等传统优势品类,UR凭借高频上新抢夺年轻客群,拼多多和1688上99元饺子包的平替只要12元。在这种格局下,任何价格上调都是把用户推向对手,不涨价就是最便宜的防御。
那么过去半年,优衣库在中国都做了什么?我们可以看到,"关旧换新"的思路相当清晰。
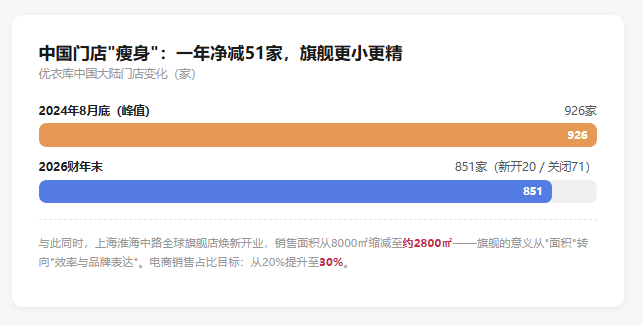
门店在收缩,但质量在升级。 2026财年,优衣库在大中华区的门店从1008家调整到958家,其中中国大陆一年关了71家、只新开20家,净减51家;门店数从2024年8月底926家的峰值,一路缩减到851家,柳井正当年的"3000家店"目标已鲜少被提及。但与此同时,10月30日,上海淮海中路的UNIQLO SHANGHAI全球旗舰店在焕新后重新开业,新址距原址仅350米,销售面积从超过8000平方米缩减到约2800平方米——这是一次颇具象征意义的"瘦身":旗舰的意义不再是面积,而是效率与品牌表达。2025年以来,优衣库还在成都、郑州、南京、武汉、长沙以及北上广深持续开出城市旗舰店,2027财年计划再新开30家门店。
线上在提速。 2025年,优衣库与京东达成合作,上线"优衣库UNIQLO京东小程序",全品类同步由京东物流配送;同时接入淘宝小时达后,内地电商销售额实现两位数增长。东吴证券研报提到,公司计划把电商销售占比从目前的20%提升至30%。
运营在下沉到单店。 从2025年春夏开始,中国市场的店长和客户反馈被纳入商店销售计划,根据销售趋势频繁调整生产以优化库存;近两年也在成都、南京等城市旗舰店结合本地文化推出限定产品和定制服务,"个店经营"取代了"总部一声令下、全国统一行动"的粗放模式。此外,RE.UNIQLO衣物回收服务已扩展至全国门店,华北首个"衣物新生工坊"落地北京三里屯全球旗舰店,以可持续服务沉淀用户关系。
把这些动作连起来看,优衣库在中国的战略画像非常明确:从"渠道扩张"切换为"单店经营+效率驱动",用更少的店、更准的货、更稳的价格,守住基本盘,等待中国消费市场的下一个拐点。
而中国市场的变化,也确实容不得激进动作。2025年国内服装鞋帽针纺织品类零售额同比仅增长3.2%,2026年上半年增长6.7%,属于低速温和复苏,居民消费以替换需求为主,大规模新增服饰消费意愿不强。在"性价比"成为消费主旋律、国产品牌与白牌产品借供应链优势快速崛起的当下,一件基础款T恤在中国消费者眼里,早已从"闭眼买"变成了"比价再买"。
结语
欧美接棒成为新的增长引擎,日本本土在替汇率和成本买单,大中华区从"高速引擎"降级为"压舱石"——用3%的温和增长,换18%的利润修复。日本涨价4%和中国明确不涨,正是这道全球算术题在中日两端各写下的答案。
对普通消费者而言,短期内不用担心国内优衣库的价签变动。真正的悬念在于:当"平替"把同款做到几十元、当品牌溢价被一再稀释,优衣库在中国还能靠什么留住你——是更准的版型、更稳的价格,还是那家2800平方米、却更懂上海的全球旗舰店。


文章评论(0)