阿迪财报创纪录,耐克持续下跌!运动品牌超级巨头的时代要结束了吗? | 全球深一度
(知消 2026年11月06日讯)不久前,阿迪达斯(Adidas)交出了一份创纪录的财报。在截至9月30日的2026财年第三季度,单季营收73亿欧元,同比增长9%,营业利润约10亿欧元,同比增长37%,双双创下单季新高。大中华区营收增长13%至11.38亿欧元,连续十四个季度增长。公司顺势上调了全年利润预期,股价应声上涨。
在差不多的时间窗口期,耐克交出的答卷是另一幅光景。2027财年第一季度(截至到8月31日的三个月)营收112亿美元,同比下降4%。大中华区的营收11.8亿美元,同比下滑22%,按固定汇率计算,跌幅进一步扩大至26%,是大中华区连续第九个季度下滑。在此前,它刚被移出标普100指数。
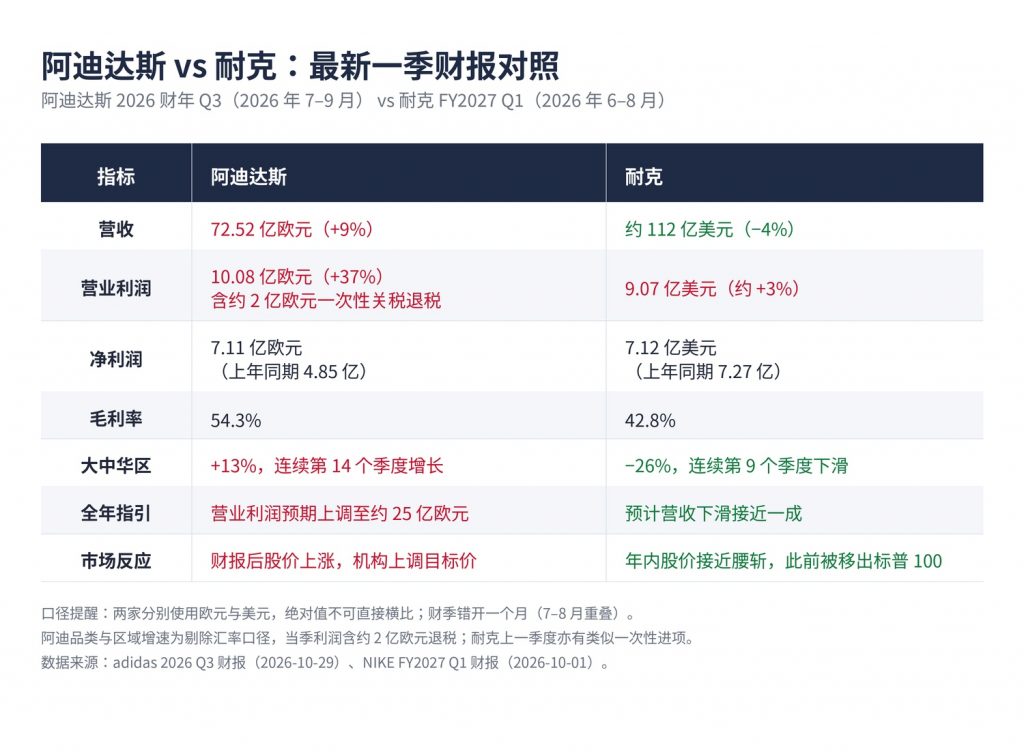
一个创纪录,一个九连跌,对比足够刺眼。但如果就此说“阿迪达斯赢了耐克”,账就算反了。真正变了的,是两家走的方向。
一、先看清谁大
先把家底摆出来。耐克2026财年(截至2026年5月31日)全年营收为464亿美元,阿迪2025年全年营收248亿欧元。根据欧睿国际数据,2025年全球运动鞋市场份额,耐克占22.9%,阿迪占12.2%。无论按营收还是按份额,耐克还是更胜一筹。
当然,块头大不等于更会赚钱。阿迪2025年毛利率51.6%,耐克FY2026是42.9%,差了将近9个百分点。这个差距在于定位和渠道结构,并不是这轮才发生的反转。
所以准确的说法是:盘子还是耐克大,增长势头却已经换了手。
二、变化在方向,不在这一季
单季数字只是一个切片。把时间拉长,三个信号更值得看。
一是份额在挪。耐克在全球运动鞋市场的份额从2022年的29.2%一路降到2025年的22.9%,连跌三年;阿迪同期在小幅往上走。一来一回,差距在收窄。
二是预期在分岔。财报之后,阿迪把全年营业利润预期上调到约25亿欧元;耐克则预计本财年营收下滑接近一成。一个往上修,一个往下修,管理层自己对未来的判断已经写在指引里了。
三是市场在用钱投票。耐克被移出标普100;阿迪财报后股价上涨,机构上调目标价。市场定的价从来不是“谁现在大”,而是“谁往后长”。
不过需要说明的是:两家财季差一个月,一个记美元、一个记欧元;阿迪的品类增速是剔除汇率后的口径,这季利润里还含约2亿欧元一次性关税退款,耐克上一季也有类似退税。所以单季利润率谁高谁低,不能直接拿来比。
三、方向差是怎么来的
这里先交代一下,耐克和阿迪虽然都不是只卖鞋,但鞋是理解两家企业的钥匙——在全年财报中,耐克鞋类约占总营收的超六成,阿迪约一半,鞋也是双方正面抢同一个货架的市场。
从这个入口看,两家有三个分野。
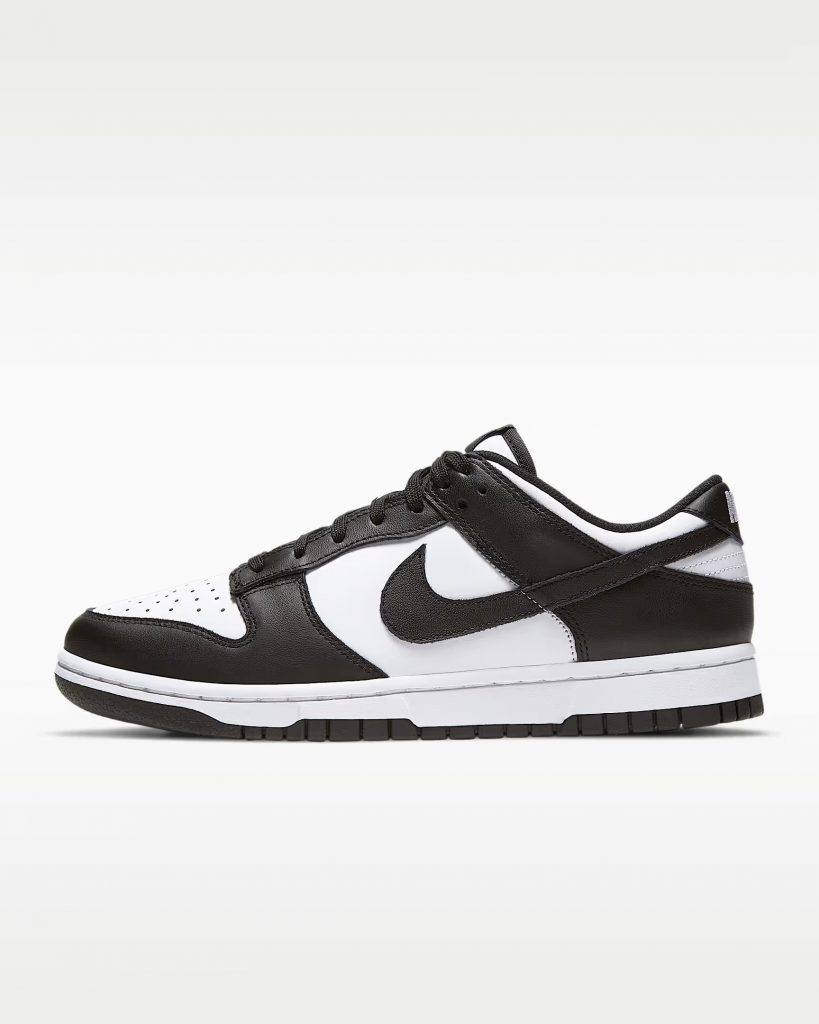
敢不敢少发货:阿迪宁可让批发渠道只涨2%,也要守住正价体系,阿迪达斯CEO比约恩·古尔登在电话会上的说法是“卖出去的比发出去的多,这感觉总是很好”。耐克则在主动给经典款“挤水分”——按计划把Dunk的收入砍了近一半,光这一项就少了约2亿美元。在全球修复批发伙伴关系的同时,耐克在中国却反其道收回了多数经销商的线上销售权,消息公布当天,经销商滔搏股价受挫。
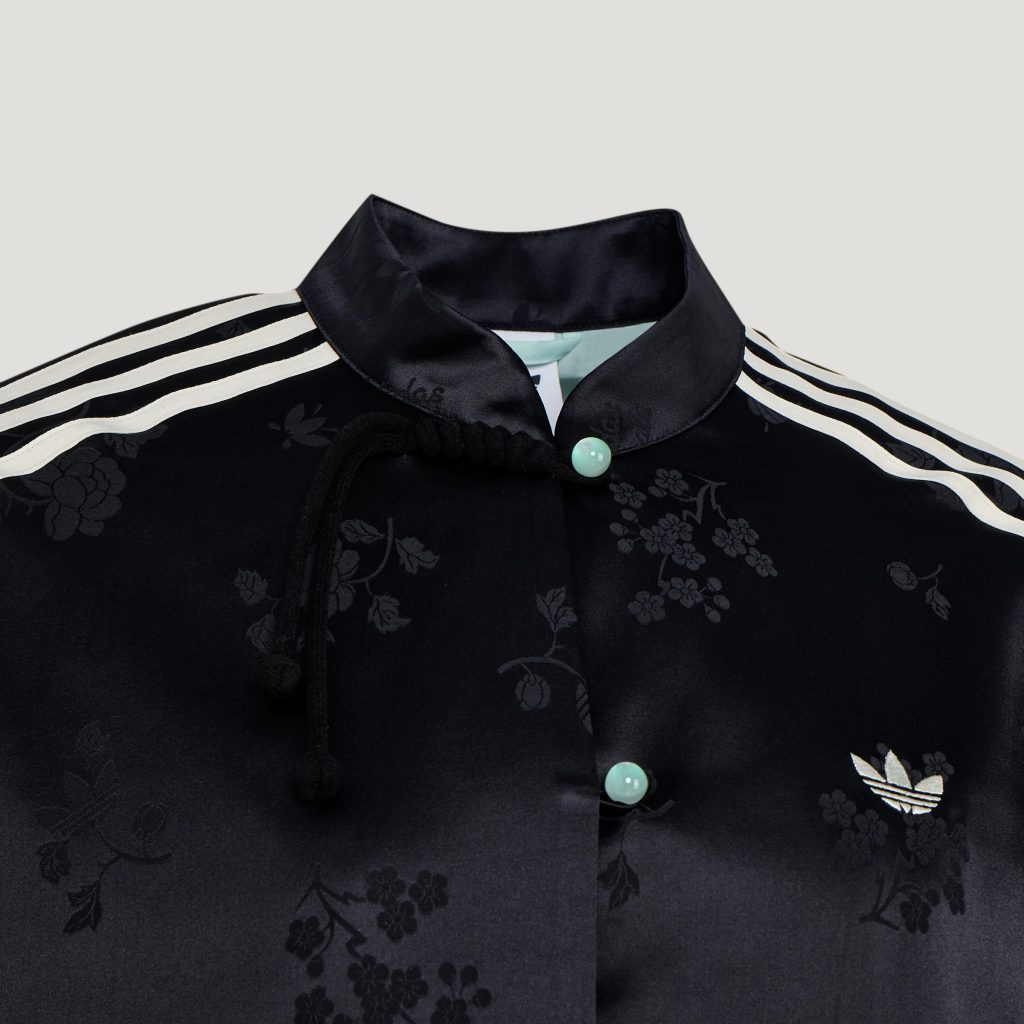
爆款之外还有没有别的引擎:耐克CEO艾略特·希尔(Elliott Hill)自己说得很坦白:跑步、足球这些专业运动的增长“还不足以抵消”运动休闲、Jordan和大中华区的压力。阿迪的鞋其实也涨不动了,但服装涨了19%。一个具体的例子:上海团队设计的新中式唐装火到出现“反向代购”,老外托人从中国市场买。这类本土设计,加上跑步等专业品类的双位数增长,把鞋留下的缺口补上了。
起步的时间差:拿中国市场的本土化来说,阿迪的上海创意中心已运转多年,在售产品一大半由本土团队参与设计;耐克今年7月才第一次设“大中华区本土产品创新负责人”,10 月才发布首个完全由中国团队设计的系列,开发周期压到了120 天——动作很快,但这季财报里还看不到它的效果。希尔自己也承认,当初低估了“把消费者按人群拆开做”的难度。
四、差异并非全部
话说回来,有些风浪两家都躲不开。
去店里转转就有体感:阿迪的 Samba,前两年一双难求,现在官方店七折上下就能买到,二级市场四百块不到(某个时点的渠道价,可能随促销波动);球鞋数据机构 SneakerPulse 追踪成交记录显示, Nike、Air Jordan、New Balance、亚瑟士 二手价9 月均有下跌。
古尔登说生活方式鞋难卖,是因为“市场库存太多、折扣太多”;希尔说产品同质化正在伤害“我们和竞争对手”,也承认让经典复古鞋供得太多。两位CEO说的是同一件事:以Samba为代表的薄底复古爆款见顶了——但复古审美本身没退潮,消费者只是在找下一双有新鲜感的鞋。这对阿迪同样是悬着的考题:它的鞋类已经零增长,谁来接棒还没答案。
反过来,耐克也不是全线溃败。它的毛利率在改善,大中华区跑步业务已连续多个季度双位数增长。希尔那句“还不足以抵消”其实有两面:亮点是真的,只是还不够大。
五、最后比什么
把视线从这两家挪开,牌桌其实更挤了:安踏、李宁守着本土市场,On昂跑、HOKA这些新玩家在抢专业人群。规模和Logo已经从“护城河”变成了“基础设施”,真正的较量在四件事上:爆款之外有没有第二条曲线;能不能不打折把货卖掉;把热度变成全价销售的效率;本地团队能不能自己定义产品。
至于这轮差距收窄会不会走到交叉?两边都各有变数。阿迪这季利润里约七成增量来自一次性退税,鞋类已经持平;耐克手里则攥着最大的品牌资产、还没兑现的降本空间,和一个刚起步的中国方案。
所以这两份财报给出的结论,不是“谁终将胜出”,而是一件更确定的事:运动品牌靠体量和Logo 躺赢的时代结束了。往后能守住位置的,是能把产品持续卖出正价、且不靠某一双鞋吃饭的那家。
*本文由公开信息整理而成,不构成投资建议


文章评论(0)